Pasos para crear un historial de movimientos financieros
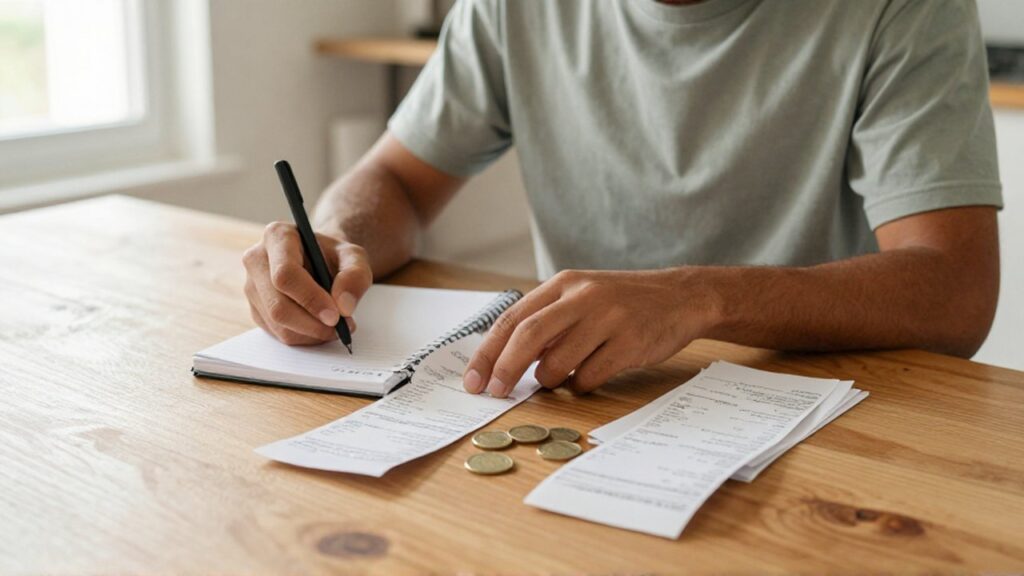
Un historial de movimientos financieros es un registro detallado y cronológico de todas las entradas y salidas de dinero que ocurren en la economía de una persona o un hogar. A diferencia de un presupuesto, que es una planificación de lo que se espera gastar o ingresar en el futuro, el historial es un documento de realidad: refleja lo que efectivamente ha sucedido.
Contar con este registro es una herramienta fundamental para la gestión de la economía doméstica. Permite identificar patrones de consumo, detectar fugas de dinero en gastos hormiga y comprender la relación real entre los ingresos y los egresos. Este artículo explica los principios generales para construir y mantener un historial organizado, proporcionando una base para la toma de decisiones informadas sin entrar en recomendaciones personalizadas o productos financieros específicos.
Identificación y clasificación de los flujos de dinero
El primer paso para construir un historial útil es comprender qué constituye un movimiento financiero. Para que el registro sea coherente, es necesario distinguir entre dos categorías principales:
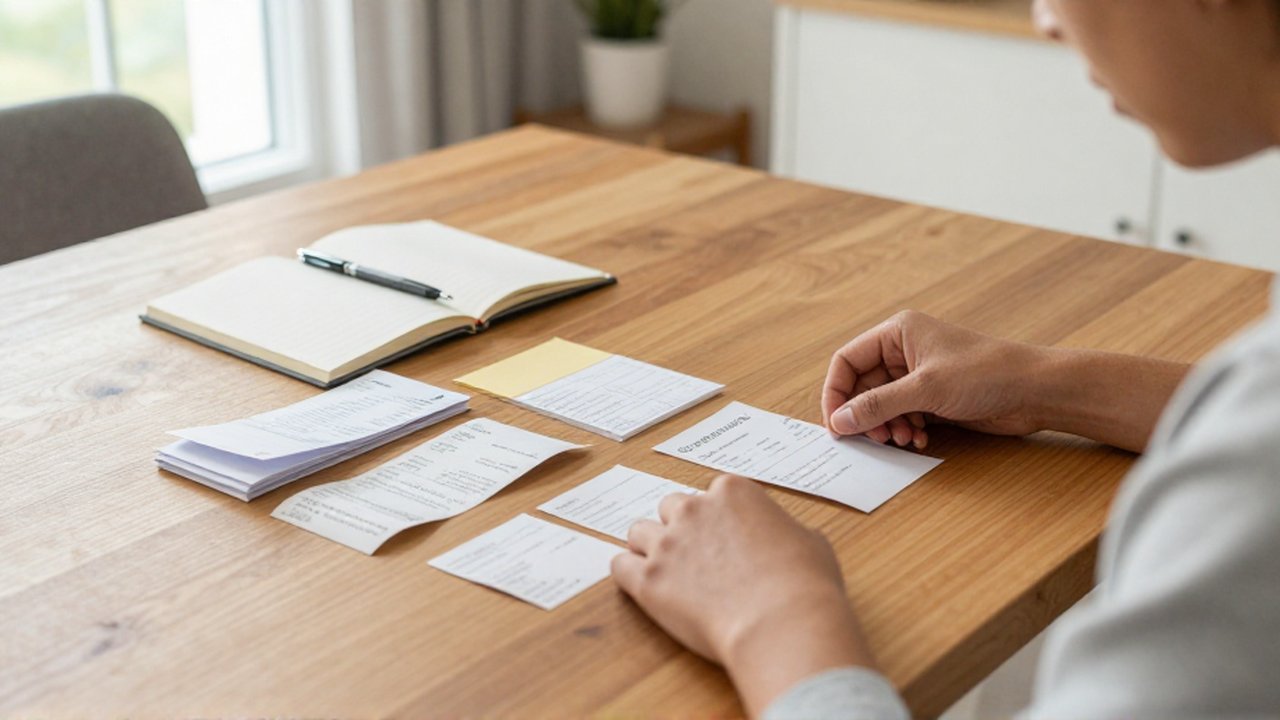
Los ingresos representan todo el dinero que entra en la economía personal o familiar. Esto incluye salarios, rentas, devoluciones de impuestos o cualquier otra entrada de capital. Es importante registrar la fecha exacta en la que el dinero está disponible para su uso.
Los gastos son todas las salidas de dinero. Para que el historial sea analizable, estos deben clasificarse en categorías. Un método habitual consiste en separar los gastos en dos grandes grupos:
- Gastos fijos: Son aquellos que suelen presentarse de forma regular y cuyo importe es predecible, como el alquiler, los servicios básicos o las mensualidades de seguros.
- Gastos variables: Son aquellos que cambian según el consumo o la necesidad, como la alimentación, el transporte, el ocio o las reparaciones inesperadas.
Una clasificación bien estructurada permite, al revisar el historial, saber exactamente en qué área se está destinando la mayor parte de los recursos.
Métodos de registro y herramientas de captura
Existen diversas formas de recopilar la información, y la elección dependerá de la preferencia personal por la precisión o la comodidad. El objetivo central es que el registro sea continuo para evitar la pérdida de datos.
El registro manual, ya sea en cuadernos o libretas, es un método tradicional que permite una reflexión pausada sobre cada movimiento. Sin embargo, requiere una disciplina constante para no olvidar transacciones pequeñas que, sumadas, pueden tener un impacto significativo.
El uso de hojas de cálculo digitales ofrece una mayor capacidad de organización y permite realizar cálculos automáticos. Es una opción versátil que facilita la creación de gráficos y la comparación de periodos (por ejemplo, comparar los gastos de este mes con los del mes anterior).
Por último, el uso de aplicaciones o el seguimiento directo a través de los extractos de las entidades donde se custodia el dinero permite una captura más automatizada. No obstante, el lector debe tener en cuenta que la automatización requiere una revisión periódica para asegurar que cada movimiento esté correctamente categorizado, ya que una herramienta digital no siempre interpreta correctamente el propósito de un gasto.
Periodicidad y revisión del historial
Un historial de movimientos financieros pierde su utilidad si no se revisa con regularidad. El proceso no termina con la anotación del dato, sino con el análisis de la información recopilada.
Se recomienda establecer dos ritmos de revisión:
- Revisión frecuente (semanal o diaria): Sirve para asegurar que no se han omitido movimientos y para mantener el control sobre el gasto corriente. Ayuda a detectar desviaciones tempranas respecto a los objetivos de ahorro o gastos previstos.
- Revisión profunda (mensual): Es el momento de observar la tendencia general. Al finalizar el mes, se debe contrastar el total de ingresos frente al total de gastos para determinar si existe un excedente o un déficit.
Esta revisión mensual permite transformar los datos en información estratégica. Por ejemplo, si el historial muestra que el gasto en alimentación ha subido de forma constante durante tres meses, la persona puede evaluar si es necesario ajustar sus hábitos de compra o buscar alternativas de consumo más eficientes.
Delimitación de la información y límites del ejercicio
Es importante entender que un historial de movimientos es una herramienta de diagnóstico y no una solución mágica a los problemas económicos. El registro muestra la realidad, pero no dicta qué decisiones deben tomarse.
La precisión de este historial depende enteramente de la integridad del usuario al anotar los datos. Un error común es omitir los pequeños gastos en efectivo, lo que genera una falsa sensación de control. Además, la estructura de las categorías debe ser lo suficientemente flexible para adaptarse a la realidad de cada individuo o familia, pero lo suficientemente rigurosa para permitir un análisis claro.
Este ejercicio debe considerarse como un paso previo a la planificación financiera. Una vez que se conoce el pasado (a través del historial), se puede proyectar el futuro (a través del presupuesto) con una base mucho más sólida y realista.
Deja una respuesta
Entradas relacionadas