Criterios para elegir un sistema de organización de ahorro

El ahorro es una herramienta fundamental de la economía doméstica que permite construir una base de seguridad y facilitar la consecución de metas a medio y largo plazo. Sin embargo, no existe una metodología única que funcione para todas las personas, ya que la efectividad de un sistema de ahorro depende de la capacidad de este para adaptarse a la realidad individual de cada hogar.
Elegir un sistema de organización no consiste simplemente en decidir cuánto dinero separar, sino en establecer un método que sea sostenible, comprensible y coherente con el flujo de ingresos y la estructura de gastos de cada persona. Este artículo analiza los criterios generales que permiten evaluar diferentes enfoques de organización, permitiendo que cada individuo identifique qué estructura le resulta más útil según sus objetivos y su estilo de vida.
La naturaleza de los objetivos de ahorro
El primer criterio para seleccionar un sistema es la definición de la finalidad del dinero que se va a reservar. Los sistemas de organización suelen dividirse según el horizonte temporal y la intención del ahorro.
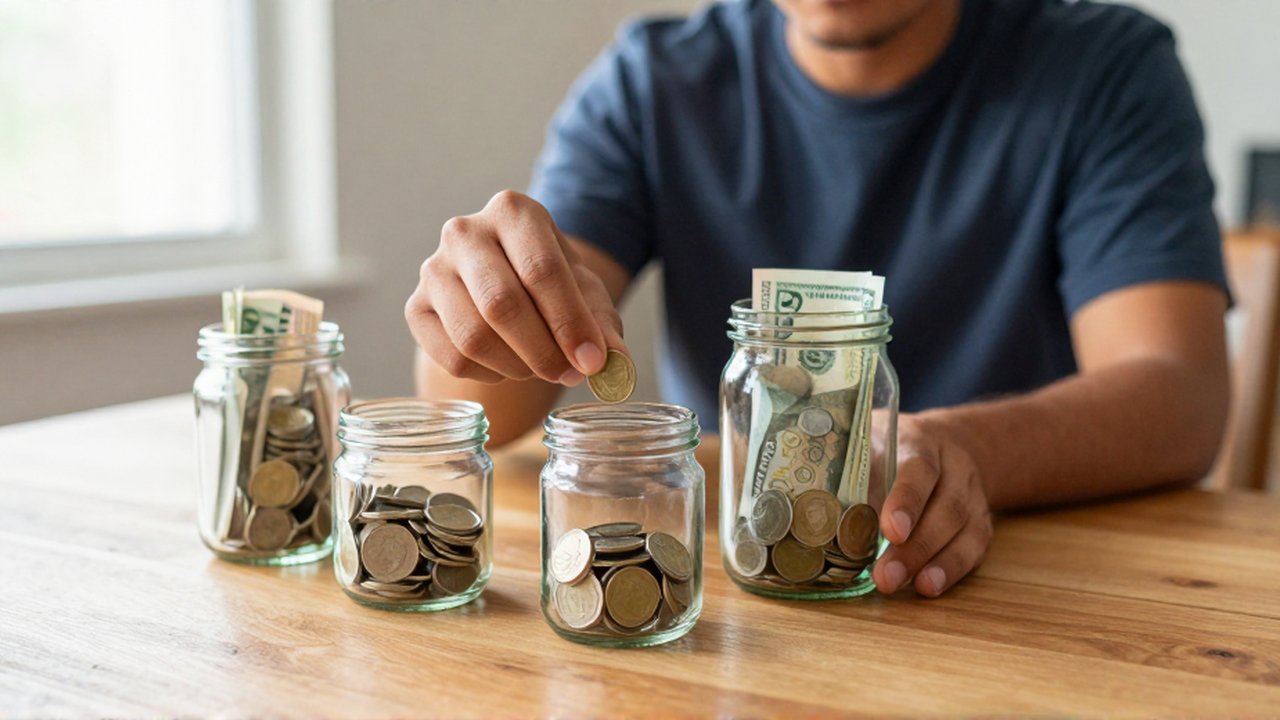
Un sistema orientado a la gestión de imprevistos busca la disponibilidad inmediata del capital. En estos casos, la prioridad es la liquidez y la facilidad de acceso, permitiendo que el fondo de emergencia esté disponible ante una necesidad urgente. Por el contrario, si el objetivo es la adquisición de un bien a largo plazo o la planificación de un proyecto futuro, el sistema puede permitir una gestión menos centrada en la disponibilidad diaria y más en la constancia de la aportación.
Clasificar los objetivos en categorías como «corto plazo» (gastos previsibles próximos), «medio plazo» (proyectos de vida) y «emergencia» (protección ante contingencias) permite elegir un método que asigne diferentes reglas de movimiento de fondos para cada necesidad.
Nivel de detalle y complejidad del control
Otro criterio determinante es el grado de intervención y supervisión que una persona está dispuesta a mantener. Los sistemas de organización varían desde enfoques muy automáticos hasta métodos de registro exhaustivo.
Los sistemas basados en el control detallado requieren que el usuario registre cada movimiento de entrada y salida de dinero. Este método proporciona una visibilidad máxima sobre los hábitos de consumo, pero exige una disciplina de mantenimiento constante. Es útil para quienes buscan identificar fugas de capital en gastos menores o desean entender con precisión su comportamiento financiero.
Por otro lado, existen sistemas simplificados o basados en porcentajes. Estos métodos consisten en dividir los ingresos en grandes bloques o categorías inmediatamente después de recibirlos. Por ejemplo, se puede establecer que una parte fija se destine al ahorro y otra a los gastos fijos, dejando el resto para el gasto variable. Estos sistemas reducen la necesidad de un seguimiento diario, pero ofrecen menos información sobre el detalle del consumo. La elección dependerá de si el usuario prefiere la precisión del análisis detallado o la eficiencia de la gestión simplificada.
Flexibilidad frente a la variabilidad de los ingresos
La estabilidad de la estructura de ingresos es un factor que condiciona la elección del sistema. No todos los flujos de dinero son constantes; existen situaciones donde los ingresos varían mes a mes.
Para personas con ingresos estables y predecibles, los sistemas que proponen una cantidad fija de ahorro mensual suelen ser los más sencillos de implementar. La regularidad permite una planificación mecánica que se integra fácilmente en la rutina.
En contextos donde los ingresos son fluctuantes, un sistema de cantidad fija puede resultar frustrante o difícil de cumplir. En estos casos, es más adecuado optar por sistemas basados en proporciones o porcentajes. Al ahorrar un porcentaje de lo que se recibe en lugar de una cifra fija, la cuota de ahorro se ajusta automáticamente a la capacidad real de cada periodo, evitando la presión de intentar cumplir con una cuota inalcanzable en meses de bajos ingresos o la pérdida de oportunidad de ahorrar más en meses de mayores ingresos.
La integración con la gestión de gastos cotidianos
Un sistema de ahorro no funciona de forma aislada; debe interactuar con la gestión de los gastos diarios. Un criterio clave es cómo el método elegido ayuda a equilibrar el presente con el futuro.

Un sistema eficaz debe permitir la distinción clara entre los gastos necesarios (vivienda, alimentación, servicios) y los gastos discrecionales (ocio, compras no esenciales). Si el método de ahorro es demasiado rígido y no contempla un margen para el gasto variable, es probable que la persona abandone el hábito al sentir que su calidad de vida se ve excesivamente comprometida.
Por tanto, al evaluar un método, se debe considerar si ofrece la capacidad de reajuste. Un buen sistema de organización debe permitir que, ante un aumento inesperado en los costes de vida, la estructura de ahorro pueda adaptarse temporalmente sin que el objetivo de ahorro se desintegre por completo. La capacidad de maniobra es lo que diferencia a un plan teórico de un hábito de ahorro sostenible en la vida real.
Deja una respuesta
Entradas relacionadas