Estrategias para evaluar el impacto de los gastos hormiga


En la gestión de la economía doméstica, es común centrar la atención en los grandes desembolsos, como el alquiler, la hipoteca o el pago de servicios básicos. Sin embargo, existe un fenómeno financiero compuesto por pequeñas salidas de dinero que, debido a su baja cuantía individual, suelen pasar desapercibidas: los llamados gastos hormiga.
Estos gastos se caracterizan por ser consumos pequeños, frecuentes y, a menudo, automatizados o realizados de forma casi inconsciente. Aunque un solo gasto de este tipo no compromete la estabilidad financiera, su acumulación sostenida en el tiempo puede representar una cifra significativa que afecta la capacidad de ahorro o la planificación de objetivos a largo plazo. El propósito de este artículo es ofrecer criterios y métodos para identificar, cuantificar y analizar el impacto de estas pequeñas transacciones, proporcionando una base para una toma de decisiones más consciente en el ámbito personal.
Identificación y naturaleza de los pequeños gastos
El primer paso para evaluar el impacto de estos gastos es aprender a reconocerlos. A diferencia de los gastos fijos (aquellos que tienen un importe y una periodicidad establecida), los gastos hormiga suelen ser variables y carecer de una planificación previa.
Existen patrones comunes que ayudan a categorizarlos:
- Consumos por conveniencia: Compras realizadas por falta de planificación o por una búsqueda de rapidez, como alimentos listos para consumir o servicios de entrega a domicilio.
- Microtransacciones digitales: Pequeños pagos realizados a través de aplicaciones, suscripciones de bajo coste que no se utilizan con regularidad o compras dentro de plataformas digitales.
- Gastos de impulso: Adquisiciones realizadas de forma reactiva ante una oferta o un deseo momentáneo, generalmente de productos de consumo inmediato.
La dificultad para detectarlos radica en su naturaleza fragmentada. Al no percibir una pérdida de capital drástica en el momento de la transacción, el cerebro tiende a subestimar su relevancia dentro del presupuesto mensual.
Métodos para la cuantificación del impacto
Para comprender realmente cuánto dinero representan estos conceptos, es necesario pasar de la percepción subjetiva a la medición objetiva. No basta con saber que "se gasta mucho en café o snacks"; es preciso establecer un registro.
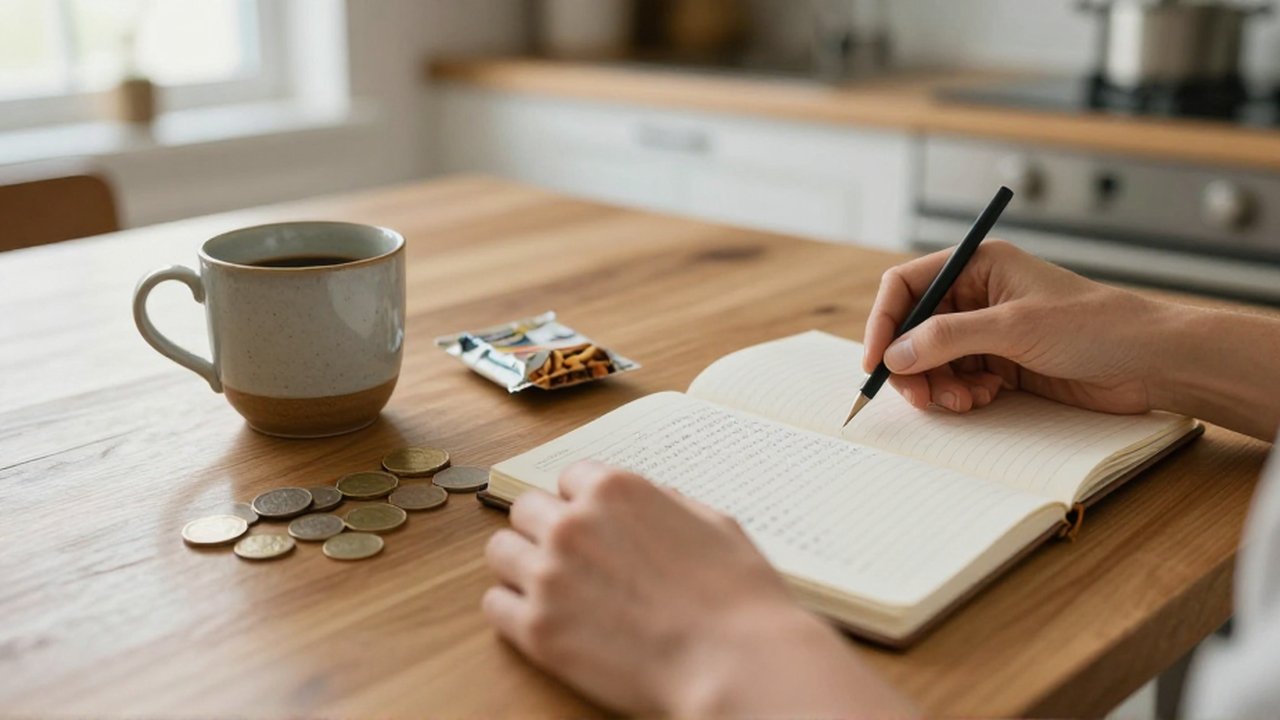
Una de las estrategias más efectivas es el seguimiento temporal. Esto consiste en anotar absolutamente cada desembolso que sea menor a un umbral determinado durante un periodo de tiempo (por ejemplo, un mes). Al finalizar dicho periodo, se deben agrupar estos gastos por categorías.
El análisis puede realizarse mediante dos perspectivas:
- La perspectiva lineal: Sumar el total de los gastos hormiga en un mes para ver la cifra bruta.
- La perspectiva proyectada: Multiplicar esa suma mensual por doce para observar el impacto anual. Esta proyección suele ser la herramienta más reveladora, ya que permite visualizar cómo ese flujo de dinero constante podría derivar en un ahorro considerable o en la posibilidad de cubrir otras necesidades si se gestionara de forma distinta.
Criterios para la evaluación de la utilidad y el valor
Evaluar el impacto de los gastos hormiga no significa necesariamente eliminar cada pequeña compra, sino entender el valor que aportan frente al coste que suponen. Una estrategia de evaluación eficiente debe considerar la relación entre el bienestar que genera el gasto y su recurrencia.
Para realizar este análisis, se pueden aplicar los siguientes criterios de reflexión:
- Frecuencia vs. Necesidad: ¿Es un gasto que ocurre por una necesidad real o es una respuesta automática a un hábito?
- Coste de oportunidad: ¿Qué podría haberse logrado con la suma de estos gastos si se hubieran destinado a un objetivo de ahorro o a una necesidad prioritaria?
- Valor emocional o práctico: ¿El gasto aporta un beneficio tangible o un ahorro de tiempo que justifica su coste, o es simplemente una pérdida de recursos sin un retorno de utilidad claro?
Al distinguir entre un gasto que mejora la calidad de vida de forma controlada y uno que resulta en una fuga de capital sin beneficio aparente, la persona puede decidir dónde ajustar su presupuesto con mayor criterio.
Integración en la planificación financiera general
Una vez identificados y cuantificados, el objetivo es integrar este conocimiento en la estructura de la economía doméstica. La evaluación de los gastos hormiga sirve como un indicador de la salud de los hábitos de consumo.
Si tras el análisis se observa que el impacto es elevado, el siguiente paso es la revisión de los hábitos de planificación. Por ejemplo, reducir la frecuencia de los gastos de conveniencia mediante la preparación previa de alimentos, o auditar las suscripciones digitales para cancelar aquellas que no aportan valor.
Es importante recordar que esta evaluación debe ser flexible. La gestión financiera no busca la privación absoluta, sino la optimización de los recursos. El objetivo de entender los gastos hormiga es recuperar el control sobre el flujo de efectivo, permitiendo que el dinero se asigne de manera intencionada a aquello que realmente es importante para la estabilidad y los proyectos de cada individuo.
Deja una respuesta
Entradas relacionadas