Diferencia entre ahorro y fondo de emergencia para imprevistos

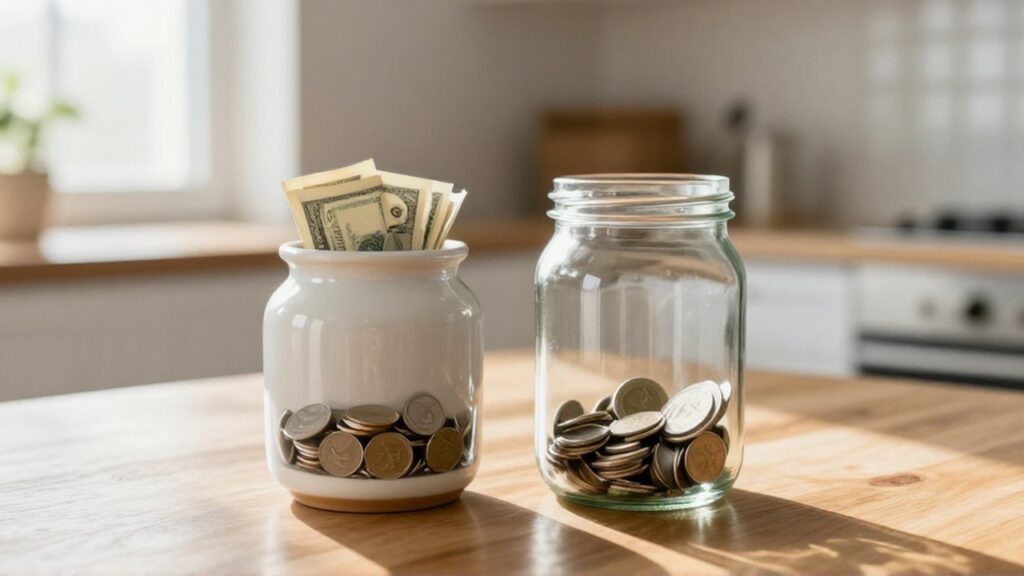
En la gestión de la economía doméstica, es común utilizar los términos «ahorro» y «fondo de emergencia» de manera indistinta. Sin embargo, aunque ambos conceptos implican la acción de reservar parte de los ingresos en lugar de consumirlos de inmediato, cumplen funciones estratégicas completamente diferentes. Comprender esta distinción es fundamental para construir una salud financiera equilibrada, ya que permite separar los objetivos que buscan el crecimiento o la adquisición de bienes de aquellos que buscan la protección ante la incertidumbre.
Este artículo tiene como objetivo explicar las características que definen a cada uno, sus propósitos específicos y cómo se complementan dentro de una planificación financiera general, sin pretender ofrecer soluciones personalizadas, sino principios de organización económica.
El concepto de ahorro y su propósito
El ahorro es la práctica de separar una parte de los ingresos actuales con la intención de utilizar ese capital en el futuro. Es una herramienta de planificación que permite transformar el consumo presente en capacidad de adquisición o inversión futura.
El ahorro suele estar vinculado a objetivos concretos, ya sean de corto, medio o largo plazo. Estos objetivos pueden dividirse en varias categorías según su naturaleza:
- Ahorro para metas de consumo: Dinero destinado a la compra de bienes o servicios que no pueden pagarse de contado en el momento, como la renovación de electrodomésticos, la planificación de unas vacaciones o el pago de una formación.
- Ahorro para proyectos de vida: Fondos acumulados para hitos significativos, como la entrada para una vivienda o la creación de un negocio propio.
- Ahorro para el futuro: Capital que se reserva con una visión temporal muy amplia para complementar la capacidad de gasto en etapas posteriores de la vida.
La característica principal del ahorro es la intención. El ahorrador sabe, o tiene una idea clara de, para qué quiere ese dinero. Por tanto, el uso de estos fondos para otros fines suele considerarse un desvío del plan original.
El fondo de emergencia como mecanismo de protección
A diferencia del ahorro convencional, el fondo de emergencia no tiene un objetivo de consumo o de mejora de la calidad de vida. Su propósito es estrictamente defensivo: actuar como un amortiguador financiero ante eventos inesperados que alteran la estabilidad económica.
Un imprevisto es un evento que no se puede prever con exactitud, que requiere una respuesta económica inmediata y que, de no cubrirse, podría obligar a recurrir a deuda o comprometer el pago de necesidades básicas. Ejemplos hipotéticos de situaciones que activarían un fondo de emergencia incluyen una reparación urgente en el hogar, un gasto médico no planificado o una interrupción temporal de los ingresos habituales.
Las cualidades que distinguen a un fondo de emergencia son:
- Disponibilidad: Debe ser un capital que pueda accederse con rapidez frente a la urgencia de la situación.
- Intangibilidad de metas: No debe usarse para vacaciones, regalos o compras deseadas, incluso si el impulso de gasto es alto.
- Función de tranquilidad: Más allá del valor monetario, su existencia busca reducir el estrés asociado a la incertidumbre económica.
Diferencias clave en la gestión y el uso
Para diferenciar claramente ambos conceptos en la práctica, es útil observar tres criterios: la intención, el origen del uso y la naturaleza del gasto.
En cuanto a la intención, el ahorro se mueve por la motivación de alcanzar algo nuevo (un bien o un servicio), mientras que el fondo de emergencia se mueve por la necesidad de mantener lo que ya se tiene (la estabilidad).
Respecto al origen del uso, el ahorro se utiliza de forma planificada; el usuario decide cuándo retirar el dinero porque ha llegado el momento de cumplir su objetivo. El fondo de emergencia se utiliza de forma reactiva; el usuario se ve obligado a utilizarlo debido a una circunstancia externa.
Finalmente, la naturaleza del gasto marca la diferencia:
- Gasto de ahorro: Es un gasto deseado o programado (ejemplo: comprar un nuevo ordenador).
- Gasto de emergencia: Es un gasto necesario y no deseado (ejemplo: arreglar una avería en las tuberías que impide la habitabilidad de la vivienda).
La relación entre ambos en una estructura financiera
Aunque son conceptos distintos, no son excluyentes ni compiten entre sí; de hecho, funcionan mejor cuando se integran de manera organizada. Una estructura financiera sólida suele contemplar la construcción del fondo de emergencia como una prioridad inicial, antes de comenzar con ahorros orientados a metas de consumo o inversión.
Si una persona comienza a ahorrar exclusivamente para un viaje de vacaciones sin tener un fondo de emergencia, corre el riesgo de que, ante el primer imprevisto, deba utilizar ese dinero destinado al viaje. Esto genera una sensación de fracaso en el ahorro y una vulnerabilidad económica real.
Por el contrario, tener un fondo de emergencia bien definido permite que el ahorro para otros fines sea más disciplinado. Al saber que existe un respaldo para los imprevistos, la persona puede destinar su capacidad de ahorro restante a sus proyectos personales con mayor seguridad, sin el miedo constante de que un gasto inesperado destruya sus planes de futuro.
Deja una respuesta
Entradas relacionadas