Guía para definir objetivos de ahorro con metas claras

El ahorro es una de las herramientas más fundamentales de la gestión económica personal, pero a menudo se percibe como una acción pasiva o un sacrificio de recursos sin un propósito inmediato. Sin embargo, la diferencia entre simplemente "guardar dinero" y establecer un sistema de ahorro efectivo reside en la claridad de los objetivos. Definir metas permite transformar la intención de ahorrar en un plan estructurado, facilitando la toma de decisiones diarias y proporcionando una motivación sostenida a largo plazo.
Este artículo tiene como propósito explicar los principios para establecer objetivos de ahorro que sean coherentes con la realidad de cada persona. A través de la categorización de las metas por su temporalidad y su naturaleza, se busca ofrecer un marco conceptual que permita a cualquier individuo organizar sus recursos con mayor previsibilidad y orden.
El papel de la temporalidad en la planificación
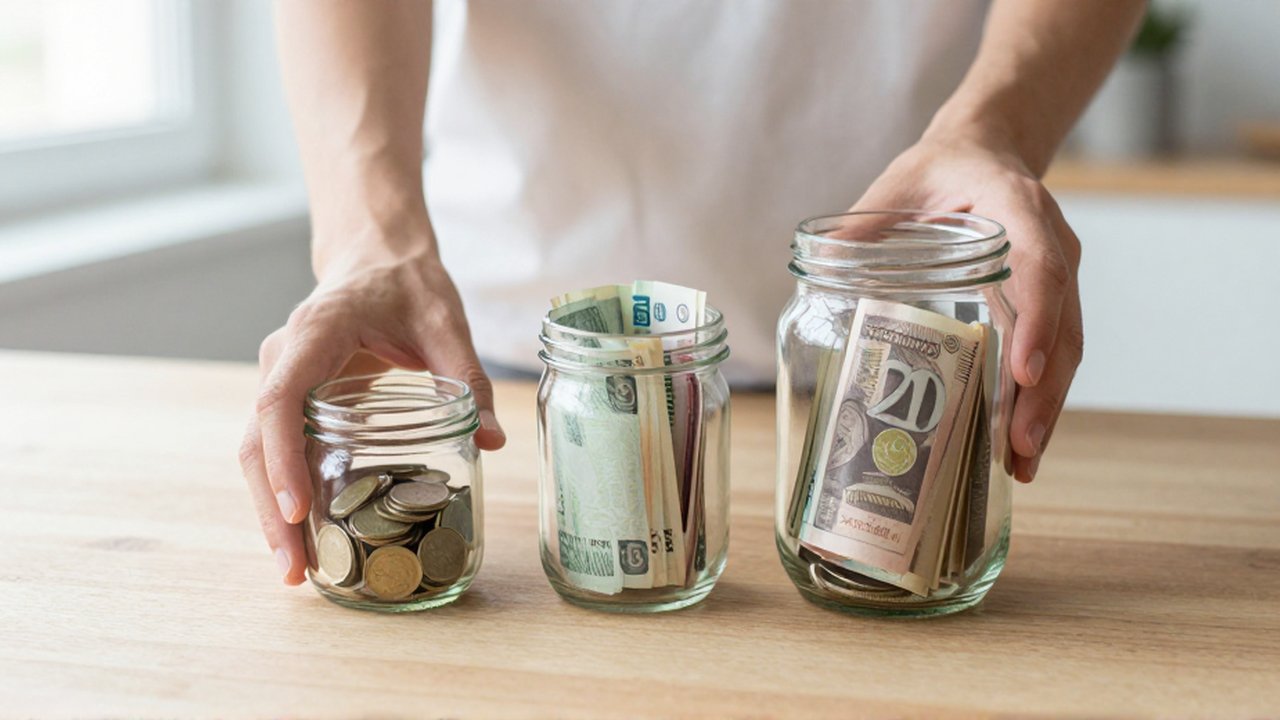
Uno de los errores más comunes al intentar ahorrar es tratar todos los objetivos con la misma lógica. No se requiere la misma estrategia para un gasto que ocurrirá el próximo mes que para uno que se prevé dentro de cinco años. Para organizar el ahorro, es útil clasificar las metas según el horizonte temporal en el que se espera alcanzar el objetivo.
Las metas a corto plazo suelen estar relacionadas con la gestión de la fluidez económica inmediata. Estas pueden incluir la creación de un fondo para cubrir pequeñas reparaciones en el hogar, el ahorro para unas vacaciones próximas o el cubrimiento de gastos estacionales que suelen aparecer en periodos específicos del año. Al ser objetivos cercanos, requieren una disciplina constante pero con una visión de ejecución rápida.
Las metas a medio plazo actúan como un puente entre el presente y el futuro lejano. Estas suelen requerir un compromiso de ahorro más sostenido y una planificación que abarque varios meses o un par de años. Un ejemplo hipotético podría ser el ahorro destinado a la entrada de un vehículo o a la realización de una formación especializada.
Finalmente, las metas a largo plazo son aquellas que comprometen los recursos durante un periodo extenso, a menudo años o décadas. Estos objetivos suelen tener un impacto estructural en el bienestar financiero y requieren una visión de persistencia, ya que la recompensa se percibe a través de un proceso de acumulación prolongado.
Clasificación de los objetivos por su propósito

Más allá del tiempo, los objetivos de ahorro pueden agruparse según la función que cumplen dentro de la economía doméstica. Identificar para qué se está ahorrando ayuda a priorizar las necesidades frente a los deseos.
Los objetivos de seguridad son, por definición, prioritarios. El objetivo principal en esta categoría es la creación de un fondo de emergencia o de contingencia. Este fondo no tiene un fin de consumo, sino de protección; su propósito es servir como amortiguador ante eventos inesperados, como la pérdida de ingresos o un gasto médico imprevisto. Tener este objetivo claramente definido permite que el ahorro no se vea como un capital disponible para el ocio, sino como una medida de tranquilidad.
Por otro lado, existen los objetivos de consumo o de gratificación, que están vinculados con la adquisición de bienes o la realización de experiencias. Estos pueden ser tanto necesarios como discrecionales. Por ejemplo, ahorrar para renovar un electrodoméstico esencial es un objetivo de consumo necesario, mientras que ahorrar para un viaje de placer es un objetivo discrecional.
También es posible establecer objetivos de inversión o de capitalización, donde el propósito del ahorro es generar una base que permita acceder a otras oportunidades en el futuro. Aunque la naturaleza de estas metas depende de la situación particular de cada persona, entender la diferencia entre ahorrar para gastar y ahorrar para construir es clave para una salud financiera equilibrada.
Criterios para establecer metas realistas
Para que un objetivo de ahorro sea útil, debe alejarse de las ambiciones vagas y acercarse a definiciones concretas. Una meta que consiste simplemente en "ahorrar más" rara vez ofrece una hoja de ruta clara. Para mejorar la efectividad de la planificación, se pueden aplicar ciertos criterios de definición.
Un objetivo debe ser específico. En lugar de una meta genérica, es preferible identificar qué se quiere conseguir y cómo se relaciona eso con los recursos disponibles. Un objetivo específico permite cuantificar la necesidad y establecer un punto de partida real.
La viabilidad es otro factor crítico. Un plan de ahorro que exige una cantidad de recursos superior a la capacidad de ingresos y gastos de una persona está destinado a generar frustración. La definición de metas debe partir de un análisis honesto de la situación económica actual, considerando tanto los ingresos recurrentes como los gastos fijos y variables. Una meta realista es aquella que permite mantener otros aspectos esenciales de la vida sin comprometer la estabilidad diaria.
Por último, la flexibilidad es necesaria. Los contextos económicos y las circunstancias personales cambian. Un objetivo que era adecuado hace un año puede requerir ajustes hoy. La capacidad de revisar y reajustar las metas de ahorro según la evolución de la situación personal es una práctica que garantiza la sostenibilidad del plan de ahorro en el tiempo.
Deja una respuesta
Entradas relacionadas