Pasos para crear un método de ahorro según cada necesidad

El ahorro no es una fórmula única que deba aplicarse de la misma manera para todos. La capacidad de reservar una parte de los ingresos depende de una multitud de factores que varían significativamente entre cada persona: el nivel de ingresos, las obligaciones familiares, la estabilidad laboral y los objetivos a corto o largo plazo. Un método de ahorro efectivo no es aquel que impone una cifra rígida, sino aquel que se adapta a la realidad financiera de cada individuo o núcleo familiar.
Este artículo tiene como objetivo explicar los principios fundamentales para construir un sistema de ahorro personalizado. Se abordará la importancia de la organización previa, la distinción entre distintos tipos de necesidades y la creación de hábitos sostenibles en el tiempo. El enfoque es educativo y general, diseñado para ayudar a comprender cómo estructurar un plan, sin pretender ofrecer soluciones financieras individuales o consejos de inversión.
Análisis de la situación financiera actual
Antes de establecer cualquier meta de ahorro, es fundamental comprender de dónde se parte. Un error común es intentar ahorrar una cantidad arbitraria sin conocer la composición real de los movimientos de dinero. El primer paso consiste en realizar un diagnóstico de la economía doméstica.
Para que este análisis sea útil, es necesario identificar dos grandes grupos de conceptos: los ingresos y los gastos. Los ingresos representan todas las entradas de dinero, mientras que los gastos se dividen habitualmente en fijos y variables. Los gastos fijos son aquellos que son recurrentes y difíciles de evitar (como el alojamiento o los servicios básicos), mientras que los variables dependen de las decisiones de consumo diarias (como la alimentación o el ocio).
Al observar este panorama, es posible identificar si existe un excedente o si los gastos igualan o superan a los ingresos. Solo cuando se tiene claridad sobre el flujo de dinero es posible determinar cuánto se puede destinar al ahorro de forma realista y sin comprometer la cobertura de las necesidades esenciales.
Clasificación de los objetivos de ahorro
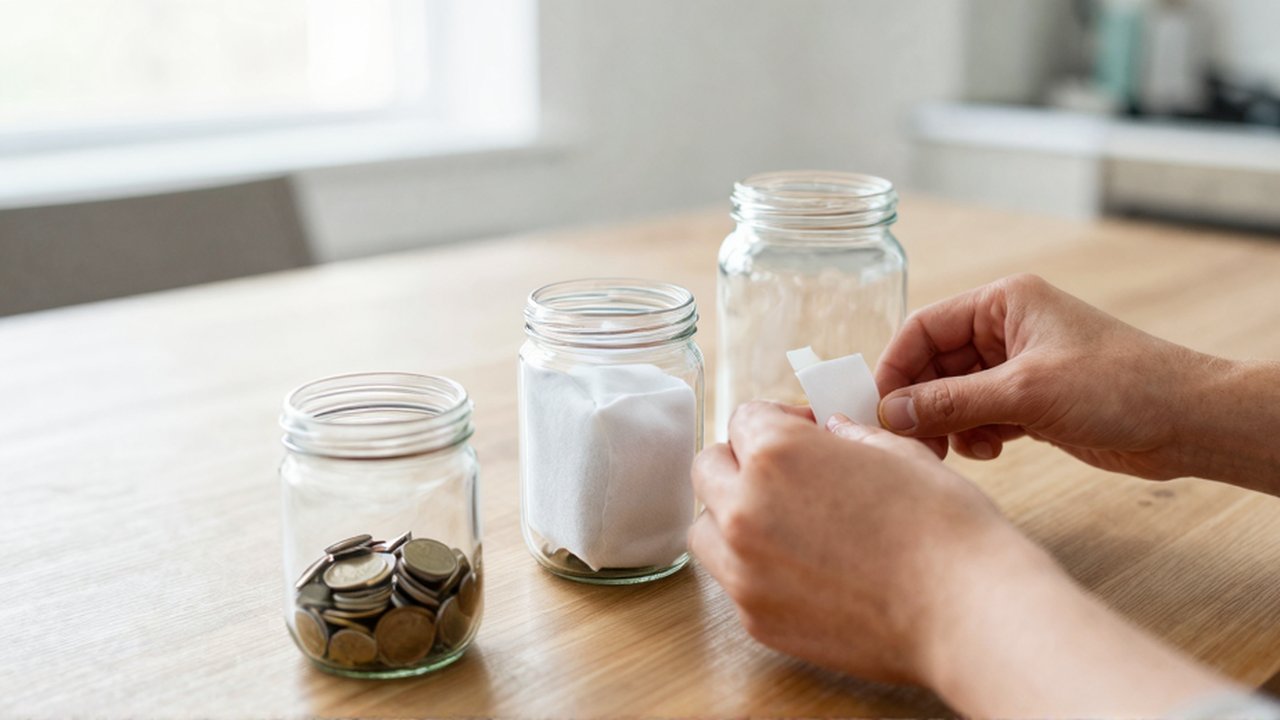
No todos los ahorros tienen la misma finalidad, y tratarlos como una sola masa de dinero puede generar confusión o frustración. Un método efectivo suele segmentar los ahorros según su propósito y el tiempo en el que se espera utilizarlos.
Una forma de organizar estos objetivos es mediante la temporalidad:
- Ahorro a corto plazo: Destinado a cubrir necesidades próximas o gastos previsibles que ocurren con cierta regularidad, como el mantenimiento de un vehículo, seguros anuales o la compra de equipamiento necesario para el hogar.
- Ahorro para imprevistos: Este tipo de ahorro busca crear un colchón de seguridad. Su función es actuar como amortiguador ante situaciones inesperadas que puedan alterar la economía cotidiana, como una reparación urgente o una pérdida temporal de ingresos. No tiene una fecha de uso prevista, pero su importancia es alta para la estabilidad general.
- Ahorro a largo plazo: Se enfoca en metas distantes, como la jubilación o proyectos de vida significativos. Al ser objetivos que requieren mucho tiempo, la constancia suele ser más importante que la cuantía inicial.
Al separar los fondos (aunque sea de manera conceptual o mediante cuentas distintas), se evita utilizar el dinero destinado a un objetivo específico para cubrir una necesidad que pertenece a otra categoría.
Diseño de un presupuesto flexible
Una vez identificados los objetivos, el siguiente paso es integrar el ahorro en un presupuesto. Un presupuesto no debe entenderse como una restricción, sino como una herramienta de planificación que permite decidir a dónde irá el dinero en lugar de preguntarse a dónde se ha ido.
Para que un método de ahorro sea sostenible, el presupuesto debe ser flexible. La rigidez excesiva suele llevar al abandono del hábito ante el primer imprevisto. Existen diferentes enfoques para estructurar este presupuesto:
- El método de asignación por porcentajes: Se asigna un porcentaje fijo de los ingresos a diferentes categorías (gastos esenciales, ahorro y ocio). Es útil para mantener un equilibrio proporcional.
- El método del ahorro previo: Consiste en tratar el ahorro como si fuera un gasto obligatorio más. En lugar de ahorrar lo que sobra al final del mes, se destina la cantidad decidida en cuanto se reciben los ingresos.
- El método de priorización de partidas: Se establece un orden de importancia para los gastos y se asigna el dinero siguiendo ese orden, permitiendo que el ahorro sea la prioridad tras cubrir lo estrictamente necesario.
La elección de uno de estos métodos dependerá de la personalidad del ahorrador y de la estructura de sus gastos.
Construcción de hábitos y sostenibilidad
El ahorro es, en gran medida, un ejercicio de disciplina y hábito. La transición de un modelo de gasto descontrolado a uno de ahorro planificado no suele ocurrir de la noche a la mañana. Para asegurar que el método sea duradero, se pueden considerar los siguientes principios:
- Empezar con cantidades manejables: Intentar ahorrar una cantidad excesiva desde el primer mes puede generar una sensación de privación que conduce al abandono. Es preferible empezar con una cifra pequeña pero constante.
- Automatización de procesos: Siempre que las circunstancias lo permitan, automatizar el movimiento de dinero hacia una cuenta de ahorro reduce la carga cognitiva y la tentación de gastar ese capital.
- Revisión periódica: Las circunstancias de la vida cambian. Un método de ahorro que funcionaba hace un año puede no ser adecuado hoy debido a cambios en los ingresos o en la composición del hogar. Realizar revisiones periódicas del presupuesto permite ajustar los objetivos y las cantidades de manera realista.
El éxito de un plan de ahorro no se mide solo por la cantidad acumulada, sino por la capacidad de la persona para mantener el sistema sin que este suponga un perjuicio para su calidad de vida o su estabilidad emocional.
Deja una respuesta
Entradas relacionadas