Criterios para negociar decisiones económicas en familia
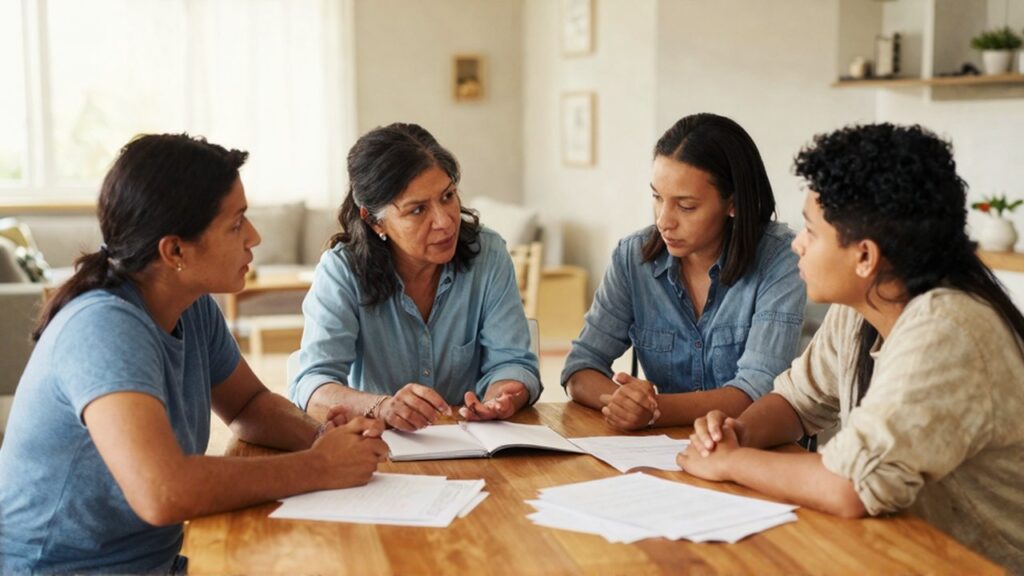
La gestión del dinero es uno de los pilares que sostiene la estructura de la convivencia en cualquier hogar. Las decisiones económicas —desde la planificación de los gastos mensuales hasta las inversiones en bienes duraderos o la gestión de imprevistos— no solo afectan al saldo de una cuenta, sino que impactan directamente en el bienestar emocional y la armonía de los miembros que componen la unidad familiar.
Negociar estas decisiones no consiste simplemente en repartir costes o decidir quién paga qué. Se trata de establecer un marco de comunicación que permita alinear objetivos, gestionar expectativas y resolver conflictos de manera constructiva. Este artículo ofrece criterios generales y principios de comunicación para abordar la economía doméstica, entendiendo que cada contexto familiar tiene sus propias dinámicas, ingresos y prioridades. El objetivo es proporcionar herramientas conceptuales para que las familias puedan dialogar sobre sus finanzas con mayor claridad y menos fricción.
Establecimiento de un marco de comunicación abierto
Para que la negociación económica sea efectiva, el primer paso no es financiero, sino comunicativo. Las decisiones económicas suelen generar tensión cuando se abordan de forma reactiva (ante una crisis o un gasto inesperado) en lugar de proactiva.
Un criterio fundamental es la regularidad. Establecer momentos específicos para conversar sobre la situación económica del hogar permite que los temas se traten con calma y previsión. En lugar de discutir un gasto en el momento en que surge, contar con espacios de revisión periódica facilita que la conversación se centre en la planificación y no en la culpa.
Asimismo, es esencial que la comunicación se base en la transparencia de la información disponible. Para negociar, todos los participantes involucrados deben tener una comprensión similar de la situación general: qué ingresos se consideran estables, cuáles son las obligaciones fijas y qué margen de maniobra existe. Sin una base de datos compartida y honesta, cualquier intento de negociación partirá de premisas distintas, lo que suele conducir al malentendido.
Identificación de objetivos y prioridades comunes
Uno de los mayores retos en la negociación familiar es que cada miembro puede tener necesidades o deseos distintos. Mientras que una persona puede priorizar el ahorro para el largo plazo, otra puede valorar la calidad de vida inmediata o la adquisición de un bien específico.

Para resolver estas divergencias, es útil aplicar el criterio de la jerarquización de necesidades. Esto implica sentarse a definir qué es esencial para el funcionamiento del hogar y qué es prescindible. Un proceso útil de negociación puede seguir este esquema:
- Gastos de subsistencia y obligaciones: Identificar primero aquello que es ineludible para el bienestar y la estabilidad (vivienda, alimentación, servicios básicos, salud).
- Metas colectivas: Determinar objetivos que benefician a todos los miembros (mejoras en el hogar, fondos de emergencia, educación).
- Deseos individuales: Reconocer que cada miembro tiene derecho a tener sus propias metas de gasto, siempre que estas no comprometan los dos niveles anteriores.
Al distinguir entre lo que es una necesidad colectiva y lo que es un deseo individual, la negociación deja de ser una lucha de voluntades para convertirse en un ejercicio de equilibrio de recursos.
Criterios para la toma de decisiones y resolución de conflictos
Cuando surge una duda sobre un gasto importante o una inversión, es necesario contar con criterios objetivos para decidir. Depender únicamente de la intuición o de quién tiene la última palabra suele generar resentimiento.
Un criterio de decisión robusto es el análisis de la capacidad de absorción. Antes de comprometer una cantidad de dinero, la familia puede evaluar qué impacto tendría ese gasto en la capacidad de respuesta ante imprevistos. Una pregunta guía podría ser: «Si realizamos este gasto hoy, ¿cómo afectaría nuestra capacidad para cubrir una emergencia mañana?».
En situaciones de conflicto, es recomendable utilizar criterios de neutralidad:
- El criterio de la oportunidad: ¿Es este el mejor momento para este gasto o podemos esperar a una situación más favorable?
- El criterio del costo de oportunidad: Si destinamos este dinero a la opción A, ¿qué estamos dejando de hacer por no elegir la opción B?
- El criterio del consenso vs. la mayoría: En decisiones pequeñas, puede aplicarse un sistema de acuerdos rápidos; en decisiones que afecten la estabilidad a largo plazo, el consenso total suele ser preferible para evitar tensiones futuras.
La gestión de las diferencias de ingresos y responsabilidades
En muchas estructuras familiares, las aportaciones económicas no son simétricas. Esto requiere un criterio de negociación basado en la equidad más que en la igualdad matemática. La igualdad implica que todos aportan lo mismo, mientras que la equidad busca que la carga y el beneficio sean proporcionales a las circunstancias de cada uno.
Es importante que la negociación considere no solo el flujo de dinero, sino también el valor de las contribuciones no monetarias que permiten que la economía doméstica funcione. La planificación del hogar y el cuidado de los miembros de la familia también tienen un impacto directo en el ahorro y la gestión de recursos, y deben ser reconocidos en la conversación económica para que la distribución de responsabilidades sea percibida como justa.
Finalmente, es vital definir de antemano los límites de autonomía. Establecer un "umbral de consulta" —una cantidad de dinero por encima de la cual es obligatorio consultar con los demás antes de gastar— es una herramienta práctica que otorga libertad individual para el día a día, pero garantiza la seguridad colectiva en las decisiones de mayor calado.
Deja una respuesta
Entradas relacionadas