Guía sobre la relación entre el dinero y el intercambio

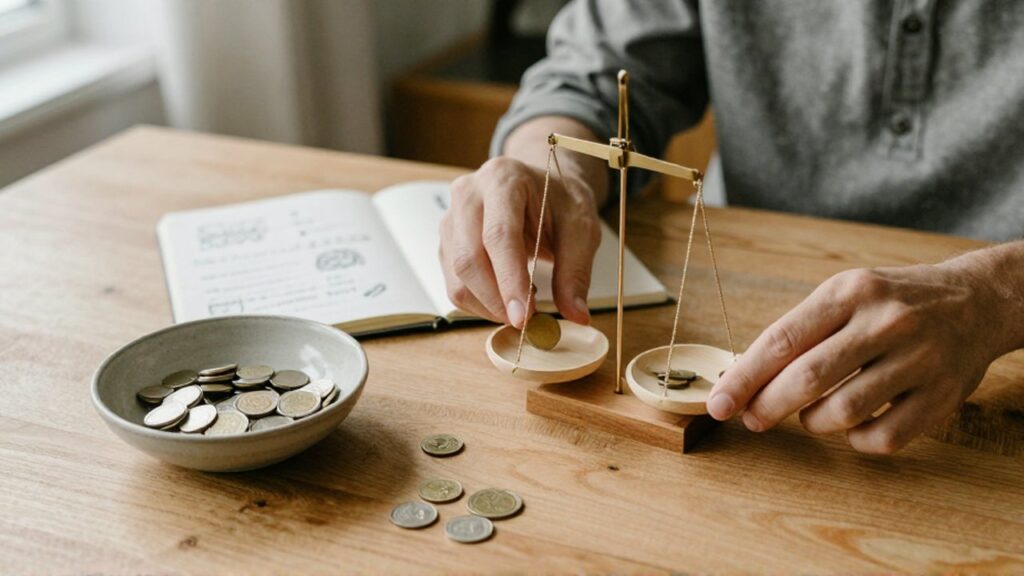
El intercambio es una actividad fundamental de la interacción humana que permite a las personas obtener bienes o servicios que no pueden producir por sí mismas. En su forma más básica, el intercambio implica ceder algo de valor a cambio de otra cosa. Sin embargo, la complejidad de las sociedades modernas ha transformado este proceso, haciendo necesario el uso de un intermediario común: el dinero.
Comprender la relación entre el dinero y el intercambio es esencial para la gestión de la economía doméstica. No se trata solo de entender cómo se transfiere un valor, sino de comprender cómo el dinero facilita la organización de la vida cotidiana, la planificación de las necesidades y la capacidad de respuesta ante los cambios en el entorno. Este artículo explora los principios básicos de este mecanismo, la evolución del concepto de valor y cómo estas dinámicas afectan la toma de decisiones en el hogar.
El concepto de intercambio y el problema de la coincidencia de necesidades

En un escenario elemental, el intercambio ocurre cuando dos partes acuerdan un trueque. En este modelo, una persona entrega un producto (por ejemplo, excedente de vegetales) a cambio de otro (por ejemplo, herramientas). El principal obstáculo de este sistema es la necesidad de una "doble coincidencia de deseos": para que el intercambio sea exitoso, ambas partes deben querer exactamente lo que la otra ofrece, en el momento preciso y en la cantidad adecuada.
Cuando este proceso de coincidencia es difícil de lograr, el intercambio se vuelve lento e ineficiente. Esta limitación es la que impulsa la necesidad de un medio que actúe como puente. El dinero surge, por tanto, no como un fin en sí mismo, sino como una herramienta funcional para resolver la dificultad de intercambiar bienes diversos de forma ágil.
El dinero como facilitador del comercio y la economía cotidiana
El dinero cumple tres funciones principales que transforman la manera en que las personas gestionan sus recursos:
- Medio de cambio: Permite que el intercambio sea inmediato. El dinero se acepta de forma generalizada, eliminando la necesidad de buscar a alguien que desee un producto específico para obtener otro. En la economía doméstica, esto permite que un ingreso obtenido por un trabajo pueda transformarse en cualquier tipo de necesidad, desde alimentos hasta servicios de salud.
- Unidad de cuenta: Proporciona una medida común para valorar los bienes y servicios. Sin un estándar, sería extremadamente complejo comparar el valor de una vivienda con el de un automóvil o el de una hora de servicio profesional. El dinero permite establecer precios y llevar un registro de lo que se gana y lo que se gasta.
- Depósito de valor: Permite trasladar el poder adquisitivo del presente al futuro. Si una persona recibe ingresos hoy, puede conservarlos para utilizarlos en otro momento, asumiendo que ese dinero mantendrá una capacidad de intercambio estable.
La relación entre el valor percibido y el precio
Es común confundir el valor con el precio, pero en la economía del intercambio son conceptos distintos. El precio es la cantidad de dinero que se asigna a un bien o servicio en un momento dado, determinado por la interacción de quienes ofrecen y quienes demandan. El valor, por otro lado, es una percepción subjetiva de la utilidad o la importancia que un individuo le otorga a algo según su contexto personal.

En la planificación de los gastos del hogar, entender esta distinción es clave. Un producto puede tener un precio elevado, pero si su utilidad para la familia es alta y duradera, su valor relativo puede ser significativo. Por el contrario, un gasto pequeño pero frecuente puede tener un impacto mayor en el presupuesto si no se evalúa su utilidad real. La capacidad de analizar la relación entre lo que se paga y el beneficio que se obtiene es una herramienta de gestión fundamental para evitar la pérdida de recursos en intercambios que no aportan un beneficio real.
La toma de decisiones en el intercambio de recursos
La gestión del dinero en el ámbito personal implica decidir constantemente cómo intercambiar los ingresos disponibles por diferentes tipos de bienes y servicios. Estas decisiones suelen estar influenciadas por varios factores que deben ser considerados con criterio:
- Necesidades frente a deseos: El intercambio puede dirigirse a cubrir necesidades básicas (alimentación, refugio, salud) o a satisfacer deseos (ocio, comodidades adicionales). Un equilibrio entre ambos es necesario para la estabilidad económica y el bienestar.
- Coste de oportunidad: Cada vez que se realiza un intercambio, se renuncia a la posibilidad de usar ese mismo dinero en otra cosa. Comprender que el dinero es un recurso finito ayuda a evaluar si el intercambio actual es la mejor opción disponible en ese momento.
- Planificación y previsibilidad: Algunos intercambios son recurrentes (pagos mensuales de servicios), mientras que otros son esporádicos o imprevistos. La organización de la economía doméstica requiere distinguir estos patrones para asegurar que los recursos estén disponibles cuando el intercambio sea necesario.
La comprensión de estos mecanismos permite que las personas no solo vean el dinero como una cifra, sino como un medio para gestionar sus prioridades y asegurar su estabilidad en el tiempo.
Deja una respuesta
Entradas relacionadas