Cómo identificar patrones en el flujo de salida de dinero

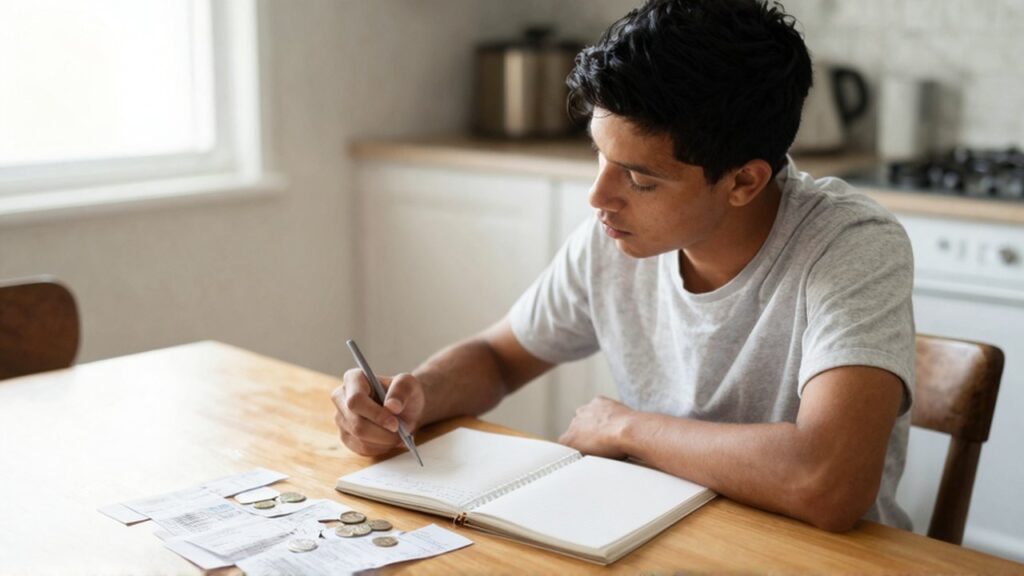
El flujo de salida de dinero se refiere al movimiento constante de fondos que abandonan la economía doméstica para cubrir necesidades, deseos o compromisos previos. A menudo, el sentimiento de incertidumbre financiera no proviene de la falta de ingresos, sino de la dificultad para rastrear hacia dónde se dirige el dinero una vez que se ha gastado.
Identificar patrones consiste en analizar la recurrencia, la frecuencia y la naturaleza de estos movimientos para convertir datos aislados en información útil. Este proceso no busca juzgar cada decisión de consumo, sino comprender la estructura de los gastos para permitir una planificación más consciente. Comprender estas tendencias ayuda a distinguir entre lo que es esencial para la subsistencia y lo que responde a hábitos automáticos o impulsivos, proporcionando una base sólida para la organización de la economía personal.
Clasificación por frecuencia y previsibilidad
Para identificar un patrón, el primer paso es observar cuándo ocurren los movimientos de dinero. Los gastos no son un bloque uniforme; se agrupan según su periodicidad y su capacidad de ser anticipados.

Los gastos fijos o recurrentes son aquellos que aparecen en intervalos regulares, como los pagos de vivienda, servicios básicos o suscripciones mensuales. Estos forman el esqueleto del presupuesto, ya que su cuantía y fecha suelen ser predecibles. El patrón aquí es la constancia.
Por otro lado, existen los gastos variables o esporádicos. Estos pueden ser necesarios, como una reparación doméstica de emergencia, o discrecionales, como una cena fuera de casa o una compra de ocio. El desafío al identificar patrones en estos últimos es que, aunque no tienen una fecha fija, suelen presentar comportamientos cíclicos. Por ejemplo, ciertos tipos de consumo pueden aumentar sistemáticamente durante los fines de semana, al inicio de los meses o en épocas específicas del año. Detectar estos ciclos permite anticipar la salida de dinero antes de que suceda.
Categorización de los flujos de salida
Una vez que se entiende el factor tiempo, el siguiente paso es agrupar los gastos por su propósito. Clasificar el dinero no solo permite saber cuánto se gasta, sino en qué áreas de la vida se está concentrando el esfuerzo económico.
Una forma efectiva de organizar esta información es mediante la distinción entre necesidades y deseos. Las necesidades cubren lo indispensable para el funcionamiento cotidiano y la seguridad (alimentación, salud, vivienda). Los deseos, o gastos discrecionales, son aquellos que mejoran el estilo de vida pero que no son estrictamente esenciales.
Otro criterio de agrupación es el tipo de consumo:
- Gastos de mantenimiento: Aquellos necesarios para mantener el ritmo de vida actual (compras de supermercado, transporte).
- Gastos de crecimiento o inversión en uno mismo: Pagos relacionados con la formación o el bienestar a largo plazo.
- Gastos de estilo de vida: Pagos relacionados con el entretenimiento, el estatus o el ocio.
Al observar estas categorías, el patrón que emerge puede revelar si existe un desequilibrio, como un peso excesivo en la categoría de estilo de vida frente a la de mantenimiento, o si los gastos de crecimiento están siendo desplazados por gastos recurrentes no esenciales.
Detección de fugas y gastos invisibles
Un patrón crítico que a menudo pasa desapercibido es el de los gastos pequeños pero constantes, conocidos habitualmente como "gastos hormiga" o microgastos. Individualmente, estas salidas de dinero pueden parecer insignificantes, pero al analizarlas mensualmente, suelen revelar un patrón de consumo automático que erosiona la capacidad de ahorro.
Para identificar estos patrones, es útil observar la frecuencia de las transacciones de bajo valor. Un patrón de microgastos se caracteriza por la alta repetición y la falta de planificación. Por ejemplo, una serie de pequeñas compras diarias de productos de conveniencia o servicios digitales que no se utilizan con regularidad pueden sumar una cifra considerable al final del periodo.
Asimismo, existen los gastos por olvido o inercia, como suscripciones a servicios que ya no se consumen o comisiones por servicios financieros que podrían evitarse. Estos no forman un patrón de consumo, sino un patrón de desatención. La identificación de estas salidas requiere un examen minucioso de los movimientos de dinero que no están vinculados a un deseo o necesidad consciente.
El valor de la observación para la toma de decisiones
Identificar patrones no es un fin en sí mismo, sino una herramienta para la toma de decisiones futuras. Al entender cómo se comporta el flujo de salida, la persona deja de reaccionar ante la escasez y empieza a actuar bajo un criterio de planificación.
El análisis de los patrones permite establecer prioridades. Si se reconoce un patrón de gasto excesivo en una categoría específica, se pueden diseñar estrategias para moderar ese flujo sin necesidad de realizar cambios radicales o restrictivos de forma inmediata. Además, comprender los ciclos de gasto ayuda a construir fondos de previsión para aquellos momentos en los que los patrones de gasto variable se vuelven más intensos.
Es importante recordar que los patrones pueden cambiar según el contexto personal, la etapa de la vida o las circunstancias externas. Por tanto, la identificación de estos movimientos debe ser un proceso de observación continua y no un análisis estático, permitiendo que la estructura financiera se adapte a la realidad cambiante de cada hogar.
Deja una respuesta
Entradas relacionadas