Pasos para elegir un método de organización financiera
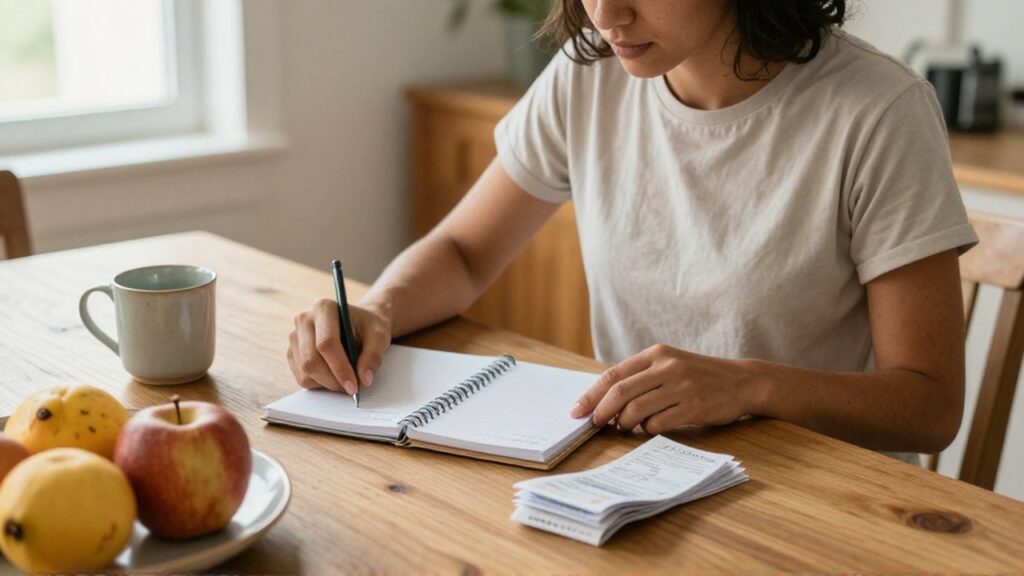
La organización financiera personal consiste en el proceso de estructurar los ingresos y los gastos para tener un control consciente sobre el flujo de dinero. No se trata de una fórmula única para la riqueza, sino de una herramienta de gestión que permite comprender hacia dónde se dirigen los recursos y asegurar que se cubran las necesidades básicas, se planifiquen los objetivos y se mantenga cierta estabilidad ante las variaciones del entorno.
Elegir un método de organización es una decisión personal que depende de la capacidad de seguimiento de cada individuo, del tiempo que se pueda dedicar a la gestión y de la complejidad de los compromisos económicos que se tengan. Este artículo tiene como objetivo explicar los criterios y las diferentes aproximaciones metodológicas que existen para que cada persona pueda identificar cuál se adapta mejor a su estilo de vida, sin pretender ofrecer una solución mágica o universal.
Identificar el perfil de gestión y la disponibilidad de tiempo
El primer paso para elegir un método no es buscar una técnica, sino realizar un diagnóstico de la propia capacidad de gestión. La organización financiera requiere disciplina y, sobre todo, constancia. Es fundamental evaluar dos aspectos: el nivel de detalle que se desea manejar y el tiempo que se puede dedicar a la revisión de los movimientos económicos.
Existen perfiles de gestión muy distintos. Un perfil detallista puede preferir sistemas que registren cada pequeño gasto cotidiano, permitiendo un control milimétrico. Por otro lado, un perfil que busca la simplicidad puede preferir métodos basados en grandes categorías o en la asignación de porcentajes generales, donde no es necesario anotar cada compra de bajo valor.
Si se opta por un método de alta precisión, se requiere una mayor inversión de tiempo semanal para la actualización de datos. Si se opta por un método simplificado, la gestión es más rápida, pero se pierde visibilidad sobre los gastos hormiga o las pequeñas fugas de dinero que, acumuladas, pueden tener un impacto relevante.
Evaluar diferentes estructuras de presupuesto
Una vez definido el perfil, es posible considerar distintos modelos de organización. No todos los presupuestos funcionan igual, y la elección dependerá de si se prefiere la rigidez de la planificación o la flexibilidad de la asignación.

Un enfoque común es la división por categorías o porcentajes. En este modelo, el ingreso total se distribuye en grupos preestablecidos (por ejemplo: necesidades básicas, deseos personales, ahorro y pagos de deudas). Este método es útil para quienes desean una visión panorámica de su salud financiera sin necesidad de monitorizar cada transacción individualmente, centrándose más en mantener los límites de cada categoría.
Otro enfoque es el presupuesto basado en el seguimiento estricto de gastos. Aquí, la persona comienza el mes con una idea aproximada, pero debe registrar activamente cada salida de dinero para comparar lo gastado con lo planificado. Este método es altamente efectivo para identificar áreas de mejora en el consumo, aunque requiere de una mayor carga administrativa.
También existen métodos de presupuesto de base cero, donde cada unidad de ingreso debe tener un destino específico antes de que comience el periodo. En este caso, la diferencia entre ingresos y gastos debe ser siempre cero, ya que el excedente no se deja "sin asignar", sino que se dirige explícitamente a un fondo de ahorro, un fondo de emergencia o un objetivo concreto. Esto ayuda a evitar que el dinero sobrante se gaste de forma impulsiva.
Considerar la flexibilidad y la gestión de imprevistos
Un error frecuente al elegir un método de organización es seleccionar uno demasiado rígido. La economía doméstica está sujeta a variables que no siempre se pueden prever, como reparaciones inesperadas, cambios en el coste de servicios esenciales o variaciones en los ingresos.
Un método eficaz debe permitir ajustes. Si un mes los gastos en una categoría superan lo previsto, el sistema debe permitir redistribuir fondos de otras categorías para compensar, sin que se pierda la estructura general. La organización financiera no debe ser una fuente de frustración, sino una guía de navegación.
Además, el método elegido debe contemplar la creación de una reserva para imprevistos. Un presupuesto que solo contempla los gastos recurrentes y el consumo corriente es vulnerable. La capacidad de un sistema de organización para integrar la previsión de contingencias es lo que diferencia a una gestión reactiva de una gestión proactiva.
Adaptar el método al contexto del hogar
Cuando la organización financiera no es individual sino compartida, la elección del método adquiere una dimensión de comunicación. En un entorno de convivencia, el método debe ser transparente y aceptado por todas las partes involucradas.
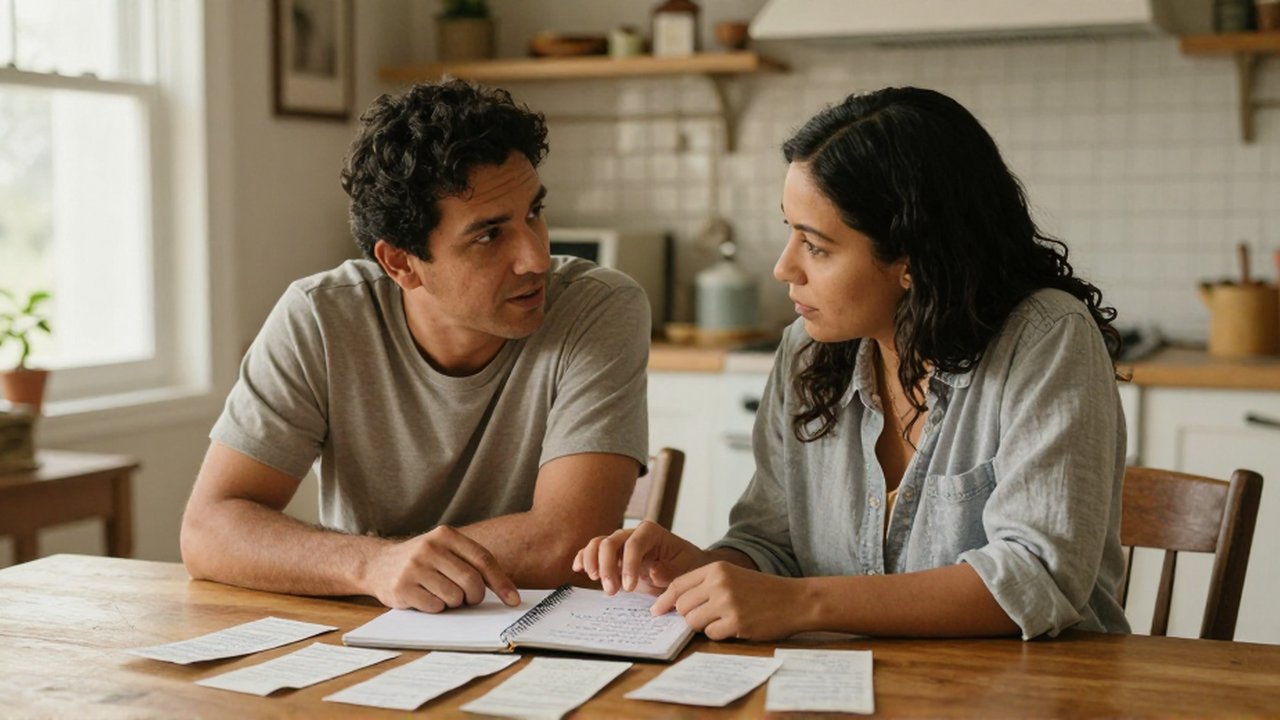
Es importante considerar cómo se integran los ingresos de cada miembro y cómo se gestionan los gastos comunes frente a los gastos individuales. Un método puede funcionar perfectamente para una persona, pero resultar inmanejable o causar fricciones en una unidad familiar si no se establecen reglas claras de contribución y visibilidad.
La clave en contextos compartidos es la definición de criterios comunes: qué se considera un gasto necesario, qué partidas se comparten y qué frecuencia tendrán las revisiones conjuntas. El método debe servir como un lenguaje común para la toma de decisiones, facilitando conversaciones constructivas sobre el uso de los recursos compartidos.
Deja una respuesta
Entradas relacionadas