Diferencias entre ahorro por impulso y ahorro planificado

El ahorro es una de las herramientas fundamentales de la gestión económica personal, pero la forma en que se ejecuta puede determinar su sostenibilidad y eficacia a largo plazo. A menudo, las personas confunden la acción de guardar dinero con una estrategia sólida, cuando en realidad existen dos enfoques muy distintos: el ahorro por impulso y el ahorro planificado.
Mientras que uno suele ser una respuesta reactiva ante situaciones puntuales, el otro es un proceso estructurado basado en la previsión. Comprender estas diferencias es esencial para cualquier persona que desee organizar su economía doméstica, ya que el método elegido influye directamente en la capacidad de afrontar imprevistos y en la consecución de objetivos financieros estables. Este artículo analiza las características de ambos modelos, sus ventajas y las limitaciones que presenta cada uno en la gestión del dinero cotidiano.
El ahorro por impulso: reacción ante la oportunidad o la urgencia
El ahorro por impulso se caracteriza por ser una acción espontánea. No responde a un calendario ni a un cálculo previo, sino a un estímulo externo o a una circunstancia inmediata que genera la necesidad o el deseo de guardar una cantidad de dinero.
Este tipo de ahorro suele manifestarse de dos formas principales:
En primer lugar, como respuesta a un excedente accidental. Por ejemplo, si una persona recibe una cantidad de dinero no prevista o decide no realizar un gasto que tenía contemplado, puede optar por guardar ese remanente en ese mismo instante. Es una reacción de "ahorro de oportunidad".
En segundo lugar, como una respuesta de urgencia. Ante una situación de gasto imprevisto que consume gran parte de los recursos, la persona puede sentir la necesidad de recortar otros gastos de forma abrupta para intentar compensar la pérdida, lo que constituye un ahorro reactivo.
Si bien el ahorro por impulso tiene un valor positivo —ya que siempre es preferible guardar dinero que gastarlo innecesariamente—, presenta desafíos importantes. Al no estar integrado en una estructura, este ahorro es errático y difícil de proyectar. No permite saber cuánto se habrá acumulado en un periodo determinado, lo que dificulta la toma de decisiones sobre compras importantes o la cobertura de necesidades futuras.
El ahorro planificado: previsión y construcción de hábitos
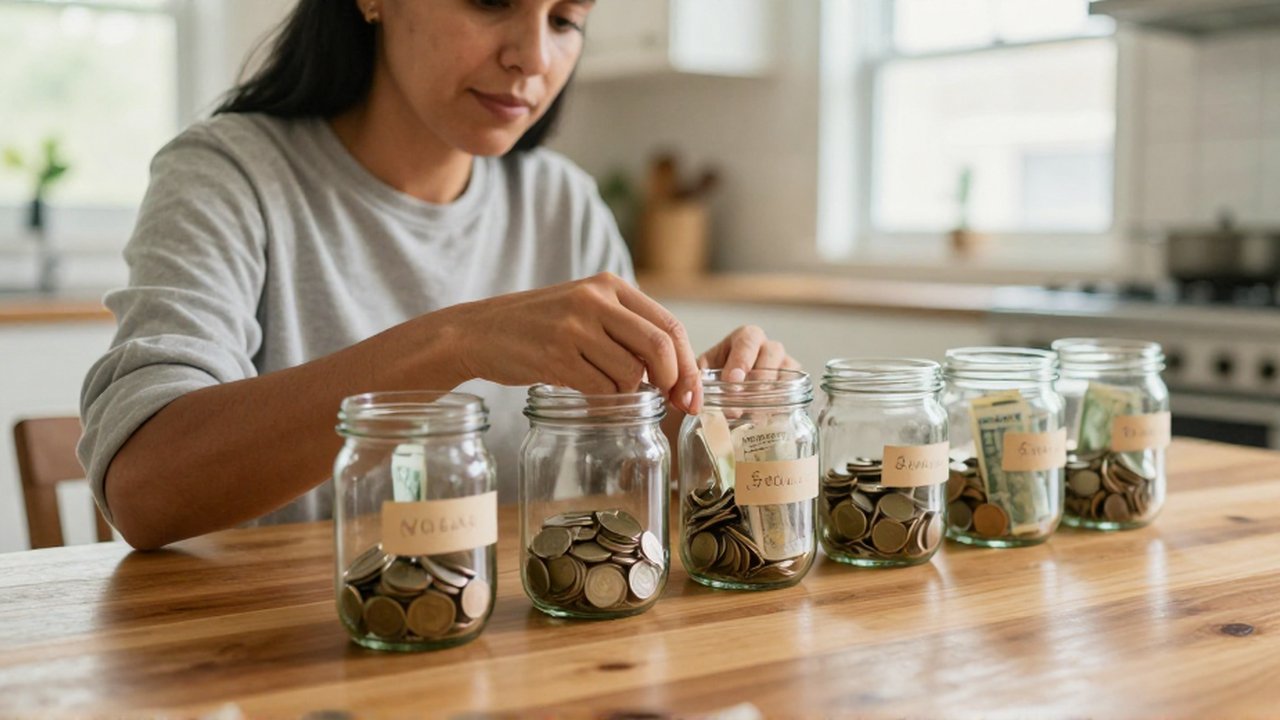
A diferencia del modelo reactivo, el ahorro planificado es un proceso deliberado y sistemático. Se basa en la premisa de que el ahorro no es "lo que sobra al final del mes", sino una partida más dentro de la gestión de los ingresos, similar a un gasto necesario pero destinado al futuro.
Los pilares de este enfoque son la identificación de objetivos y la asignación de recursos. En lugar de esperar a que ocurra un evento, la persona establece metas —ya sean de corto, medio o largo plazo— y determina qué cantidad de sus ingresos se destinará a cada una de ellas de manera regular.
Las características que definen al ahorro planificado incluyen:
- Periodicidad: Se establece un ritmo constante (mensual, quincenal, etc.), lo que ayuda a crear un hábito y permite una visión clara del crecimiento del fondo.
- Objetivos definidos: Se diferencia entre el ahorro para un fondo de emergencia, el ahorro para un gasto previsible (como una reparación anual o una suscripción) y el ahorro para un proyecto futuro.
- Control y visibilidad: Al ser parte de un presupuesto, el ahorro planificado permite saber con exactitud de qué se dispone, facilitando la organización de la economía doméstica.
Este método reduce la incertidumbre y proporciona una sensación de estabilidad, ya que el ahorro deja de ser un evento aislado para convertirse en un componente previsible del flujo de caja.
Comparativa de impacto en la economía doméstica
La diferencia fundamental entre ambos enfoques radica en la capacidad de control sobre el propio capital. La tabla siguiente resume los criterios de distinción entre ambos:
| Criterio | Ahorro por Impulso | Ahorro Planificado |
|---|---|---|
| Origen de la acción | Reacción a un evento o excedente. | Decisión previa basada en un plan. |
| Previsibilidad | Baja; es difícil saber cuándo ocurrirá. | Alta; se integra en el calendario financiero. |
| Objetivo | Generalmente difuso o inmediato. | Específico y orientado a metas. |
| Gestión del riesgo | Limitada ante imprevistos recurrentes. | Diseñado para mitigar imprevistos. |
| Constancia | Irregular y dependiente del contexto. | Sistemática y basada en hábitos. |
Mientras que el ahorro por impulso puede ayudar a gestionar pequeñas oportunidades o momentos de sobriedad en el consumo, el ahorro planificado es el que permite construir una base sólida para la seguridad financiera personal.
La importancia de la combinación equilibrada
Aunque el ahorro planificado es el modelo más robusto, no significa que el ahorro por impulso deba descartarse por completo. En la práctica, una gestión económica saludable puede integrar ambos conceptos.
Un enfoque equilibrado implica utilizar la planificación como la columna vertebral de la economía doméstica, asegurándose de que los gastos esenciales y los objetivos de futuro estén cubiertos de forma regular. Al mismo tiempo, se puede permitir que los excedentes inesperados o los ahorros por impulso se sumen a los fondos ya existentes, acelerando así el cumplimiento de las metas establecidas.
La clave reside en que el ahorro por impulso sea un complemento de la planificación y no el único método de gestión. Al depender únicamente de la improvisación, la capacidad de respuesta ante crisis o la realización de proyectos importantes queda sujeta a la suerte o a la fluctuación de los gastos corrientes, lo que aumenta la vulnerabilidad económica.
Deja una respuesta
Entradas relacionadas