Métodos de comunicación para gestionar tensiones por dinero

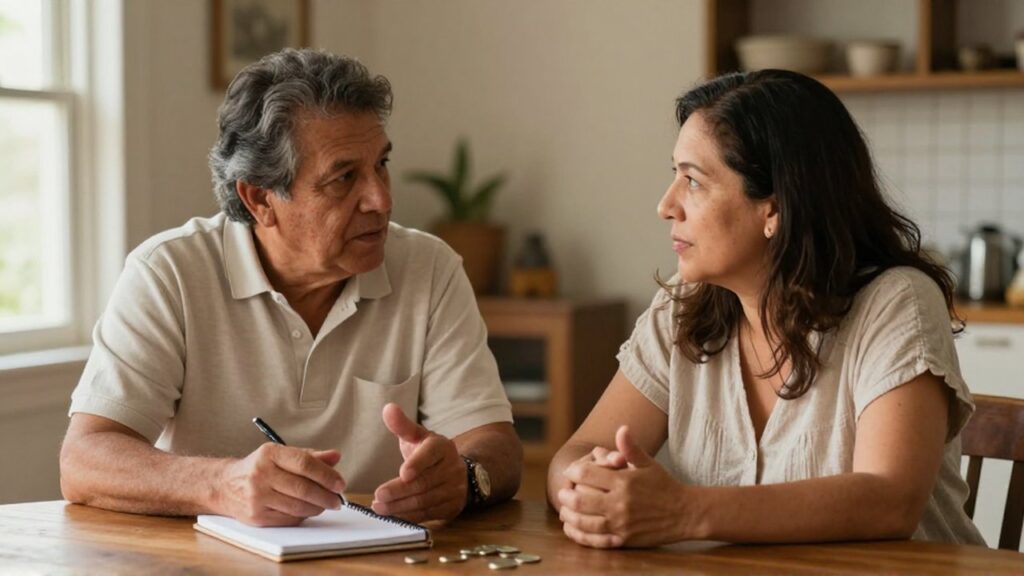
El dinero es un elemento central en la dinámica de la vida cotidiana, pero su gestión suele estar acompañada de una carga emocional significativa. Las discusiones sobre presupuestos, deudas, ahorros o gastos suelen surgir no solo por la falta de recursos, sino por la forma en que se expresan las necesidades, las expectativas y los valores individuales. Cuando las decisiones económicas no se comparten de manera clara o cuando los estilos de gasto de los miembros de un hogar no están alineados, es común que aparezcan tensiones que afectan la convivencia.
Este artículo tiene como objetivo explorar métodos de comunicación que permitan abordar las cuestiones financieras desde una perspectiva constructiva. No pretende ofrecer soluciones financieras personales ni asesoramiento económico, sino proporcionar herramientas comunicativas que ayuden a transformar la conversación sobre el dinero de un terreno de conflicto a uno de colaboración y entendimiento mutuo.
Identificar el origen del conflicto emocional
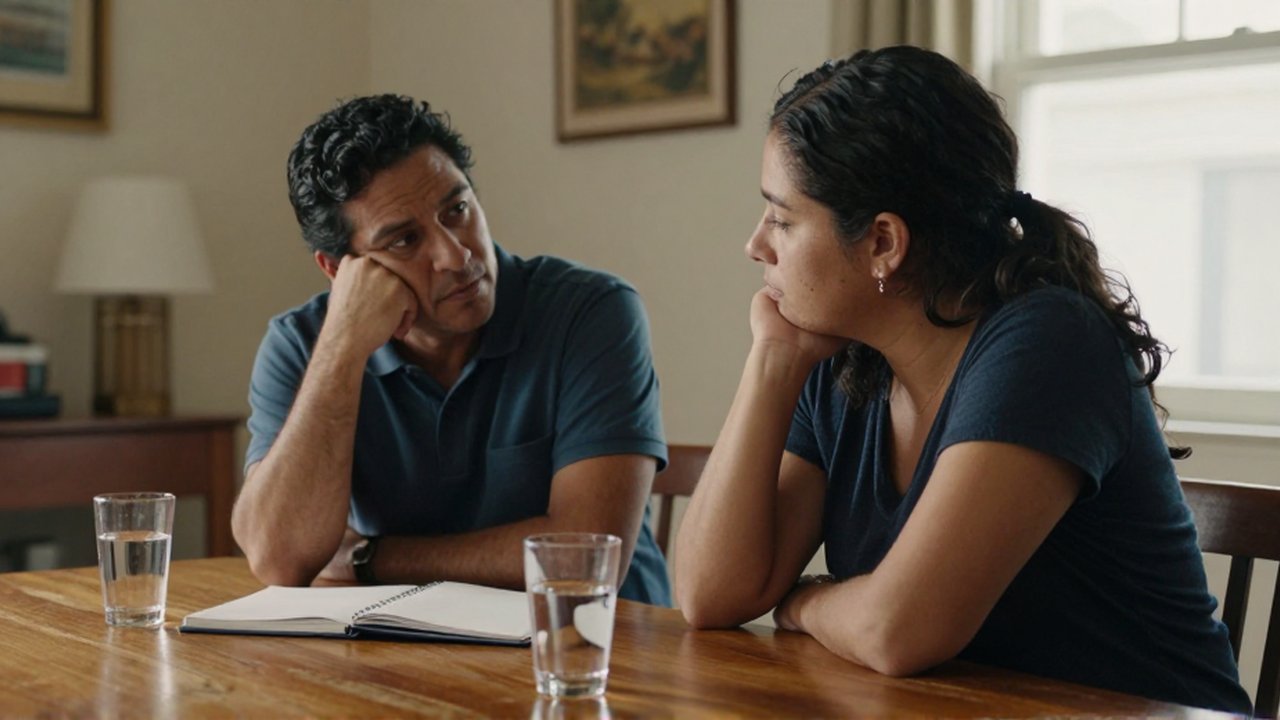
Antes de intentar resolver un problema de números, es fundamental entender que las tensiones financieras suelen tener una base emocional. Para muchas personas, el dinero representa seguridad, libertad, estatus o incluso control. Cuando alguien siente que sus gastos están siendo cuestionados, puede percibirlo como un ataque a su autonomía o a su capacidad de cuidado.
Un primer paso para una comunicación efectiva es distinguir entre el hecho económico y la emoción que lo acompaña. Por ejemplo, una discusión sobre un gasto excesivo en ocio puede estar ocultando un miedo subyacente a la inestabilidad futura o una sensación de frustración por la falta de reconocimiento. Identificar si la tensión proviene de una diferencia de valores (lo que cada uno considera importante), de un estilo de gestión distinto (uno es más precavido y el otro más impulsivo) o de una falta de información, permite abordar el problema desde la raíz y no solo desde el síntoma.
Establecer un espacio y un momento adecuados
Uno de los errores más comunes es intentar tratar temas financieros complejos en momentos de estrés, cansancio o durante una discusión ya iniciada por otro motivo. La comunicación sobre el dinero requiere un nivel de atención y calma que no siempre está disponible en la rutina diaria.
Para mejorar la gestión de estas conversaciones, se pueden aplicar los siguientes criterios:
- Programar reuniones periódicas: Establecer un momento específico, quizá una vez al mes, para revisar la situación económica general. Esto evita que los temas financieros aparezcan de forma imprevista y reactiva.
- Evitar los detonantes: No iniciar conversaciones sobre presupuestos justo después de una jornada laboral agotadora o en medio de una actividad familiar de ocio.
- Definir el objetivo: Antes de hablar, es útil tener claro si la conversación es para tomar una decisión necesaria, para revisar el progreso de un ahorro o simplemente para compartir información.
Al crear un entorno previsible, se reduce la ansiedad que el tema suele generar y se permite que los participantes entren en la conversación con una actitud más receptiva.
El uso de la comunicación asertiva y la escucha activa
La forma en que se estructuran las frases determina si la conversación progresa hacia una solución o se estanca en el reproche. La comunicación asertiva busca expresar las propias necesidades sin atacar la posición del otro.
Un método útil es el uso de enunciados centrados en el "yo" en lugar de en el "tú". En lugar de decir «Tú gastas demasiado en cosas innecesarias», lo cual suele disparar una actitud defensiva, es más efectivo decir «Me siento preocupado cuando veo que el presupuesto para emergencias disminuye más rápido de lo previsto». Este cambio de enfoque traslada el problema de la conducta de la otra persona a la sensación propia y al objetivo común.
Asimismo, la escucha activa es crucial. Escuchar no significa esperar el turno para replicar, sino intentar comprender la lógica económica y emocional de la otra parte. Hacer preguntas aclaratorias como «¿Qué importancia tiene para ti este gasto?» o «¿Cómo crees que podríamos equilibrar esto?» fomenta un diálogo de resolución de problemas en lugar de un debate de posiciones.
La búsqueda de objetivos comunes y la transparencia
Las tensiones suelen intensificarse cuando los miembros de un hogar operan con información fragmentada o con metas contradictorias. La transparencia no implica un control exhaustivo de cada céntimo, sino el conocimiento compartido de los marcos generales: cuánto entra, cuánto sale y qué objetivos se persiguen.
Para gestionar la convivencia económica, resulta útil trabajar bajo los principios de:
- Alineación de objetivos: Definir metas comunes (como crear un fondo de previsión o planificar un gasto futuro) ayuda a que las decisiones individuales se vean como contribuciones a un proyecto compartido.
- Establecimiento de límites de autonomía: Acordar un margen de gasto individual sobre el cual no sea necesario consultar al otro puede reducir la sensación de vigilancia y mejorar la confianza.
- Documentación clara: El uso de métodos compartidos para visualizar la situación económica ayuda a que la discusión se base en datos objetivos y no en percepciones subjetivas de quién gasta más o menos.
Al centrar la conversación en los objetivos compartidos, la gestión del dinero deja de ser una lucha de poder para convertirse en un esfuerzo coordinado de planificación.
Deja una respuesta
Entradas relacionadas